
 1 hari yang lalu
6
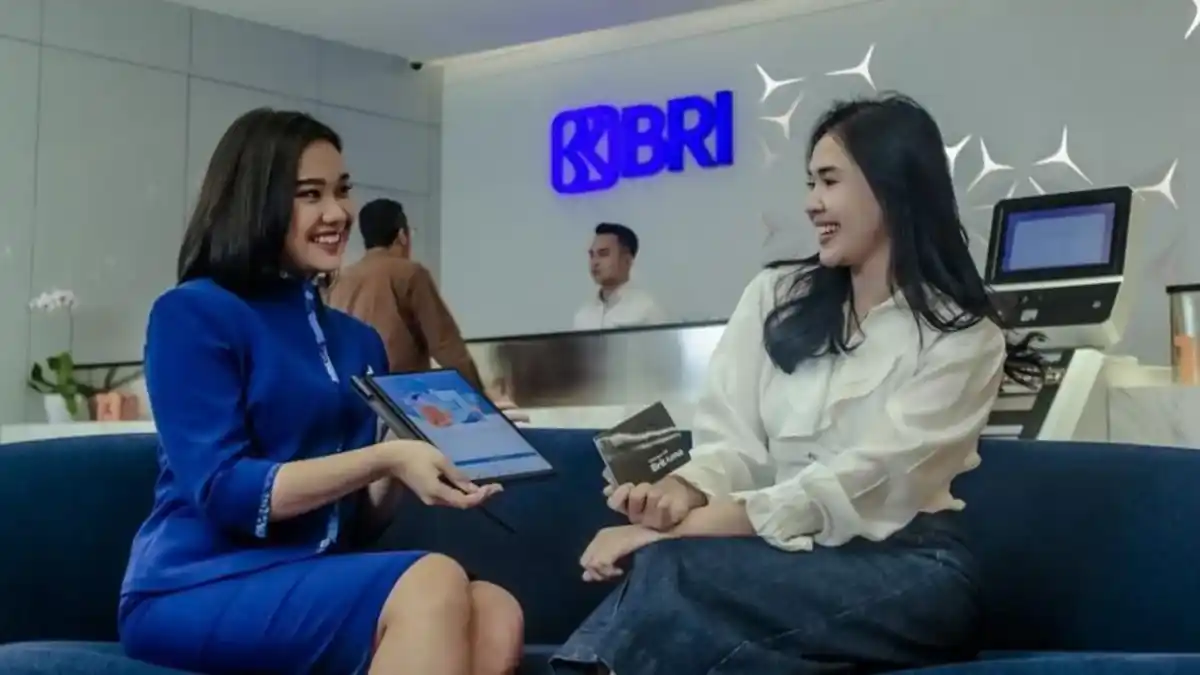
PORTALMADURA.COM, Jakarta – Saham PT Bank Rakyat Indonesia Tbk (BBRI) dinilai sukses memenuhi sejumlah kriteria utama nan menjadi referensi penanammodal berskala besar. Kinerja finansial nan solid, efisiensi operasional nan membaik, hingga pertumbuhan untung menjadi daya pikat utama emiten perbankan ini di tengah dinamika pasar saham domestik.
Head of Research Pluang Maju Sekuritas, Jason Gozali, menjelaskan bahwa kelebihan BBRI tecermin dari capaian finansial nan terus menunjukkan tren positif. Pada semester I-2026, BRI mencatatkan kenaikan untung bersih sebesar 17,5 persen secara tahunan, mencapai nomor Rp 31,18 triliun.
“Pertumbuhan keahlian BRI turut diimbangi oleh perbaikan kualitas aset serta efisiensi operasional nan semakin terjaga,” ujar Jason di Jakarta, Senin (12/10/2026).
Indikator Efisiensi dan Daya Tarik Investor Asing
Perbaikan keahlian tersebut ditopang oleh penurunan rasio angsuran bermasalah alias non-performing loan (NPL) ke level 3,15 persen. Di saat nan sama, rasio biaya terhadap pendapatan (Cost to Income Ratio) membaik menjadi 35,49 persen dari posisi sebelumnya 38,52 persen. Tingkat profitabilitas perbankan ini juga menguat, terlihat dari Return on Equity (ROE) nan terdongkrak hingga 22,59 persen.
Dengan raihan untung tebal dan profitabilitas di atas 20 persen, BBRI dinilai memenuhi kualifikasi ideal bagi lembaga besar nan mencari saham efisien dan mempunyai likuiditas tinggi.
Minat pelaku pasar dunia turut mempertegas daya tarik saham perbankan BUMN ini. Dalam kurun waktu satu bulan hingga awal September, penanammodal asing membukukan tindakan beli bersih (net buy) pada saham BBRI senilai lebih dari Rp 2,34 triliun.
Sentimen positif pasar semakin diperkuat oleh rencana Danantara nan bakal menambah alokasi investasi sekitar US$ 1 miliar alias setara Rp 17,9 triliun hingga akhir tahun. Dana segar tersebut melengkapi komitmen investasi awal sebesar US$ 3 miliar di instrumen saham dan obligasi, meski realisasinya tetap memperhitungkan valuasi serta pergerakan pasar.
Proyeksi Target Harga Saham BBRI
Meskipun esensial upaya BRI tergolong tangguh, para analis mengingatkan penanammodal untuk tetap mencermati sejumlah parameter kunci. Salah satunya adalah margin kembang bersih (Net Interest Margin/NIM) nan terkoreksi ke posisi 6,4 persen, serta penurunan rasio permodalan menjadi 19,35 persen seiring dengan ekspansi penyaluran kredit.
Atas pertimbangan prospek upaya tersebut, Pluang Maju Sekuritas menetapkan sasaran nilai saham BBRI berada di level Rp 3.850.
Sementara itu, Kiwoom Sekuritas Indonesia mempertahankan rekomendasi buy untuk saham BBRI dengan sasaran nilai mencapai Rp 4.000 dalam jangka waktu 12 bulan ke depan. Valuasi tersebut merujuk pada metode Dividend Discount Model (DDM) dan Price to Book Value (P/BV).
Pada sasaran nilai Rp 4.000, saham BBRI diproyeksikan mentransaksikan rasio P/BV tahun 2026 sebesar 1,8 kali, nan tergolong cukup atraktif lantaran tetap di bawah rata-rata historis tiga tahun terakhir sebesar 2,06 kali.
Rangkuman kajian pasar modal dan keahlian emiten ini disajikan oleh portalmadura.com untuk memberikan referensi serta info ekonomi tepercaya bagi para pembaca setia.



 English (US) ·
 Indonesian (ID) ·